طرح پایلوت بیمهای حمایت از دام عشایر نتیجه میگیرد؟ نجات عشایر استان از نقطه صفر
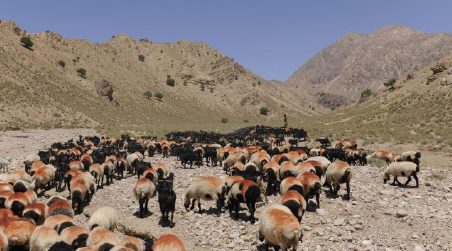
خراسان جنوبی به عنوان نقطه صفر یک تحول حمایتی، میزبان مدل جدیدی از مدیریت ریسک دامی شد تا زنجیره معیشت عشایر در برابر ضربات سخت خشکسالی مصون بماند. در شرایطی که افت تولید شیر و پشم، سرمایههای زنده عشایر مرزنشین استان را به سوی نابودی میبرد، اجرای آزمایشی بیمه کاهش تولید با حمایت دولت، حالا شرط بقای اقتصاد دامی منطقه است. این طرح با عبور از مدلهای سنتی جبران تلفات، اکنون روی نجات بهره وری و تثبیت جایگاه اجتماعی عشایر متمرکز شده است تا صدای ناامیدی دامداران، جای خود را به امنیت تولید بدهد. اما رقم های اعلام شده برای تعهد و حق بیمه می تواند عشایر استان را زیر چتر این طرح حمایتی ببرد؟
جبران مرگ تا مدیریت بهرهوری
در گذشته، مدلهای بیمهای دام عمدتاً بر پایه مرگ و تلفات بنا شده بودند؛ یعنی خسارت تنها زمانی پرداخت میشد که دام از چرخه تولید خارج شده باشد. اما رویکرد جدید که اکنون در خراسان جنوبی عملیاتی شده، بر مدیریت افت تولید تمرکز دارد مدیرکل امور عشایر خراسان جنوبی، معتقد است که کاهش تولید شیر و پشم به دلیل خشکسالی، پیش از آنکه منجر به مرگ دام شود، معیشت دامدار را از هم میپاشد. این طرح جدید با هدف تأمین منابع مالی لازم برای تهیه علوفه و نگهداری دام در زمان بحران طراحی شده تا از خروج دام از چرخه تولید و از دست رفتن ذخایر ژنتیکی بومی جلوگیری شود. به گفته حجت خادمینژاد، این بیمه قرار است به دامدار کمک کند تا پیش از وقوع فاجعه، اقدام به محافظت از سرمایه خود کند.
ریاضیات نجات
در کالبد این طرح، اعداد و ارقام حکایت از یک حمایت هدفمند دارند. رضا صفری اصل، رئیس اداره کل بیمه دام، طیور، زنبور عسل و عوامل تولید صندوق بیمه کشاورزی کشور، ساختار مالی این طرح را تشریح کرد. در این مدل اقتصادی، دولت با پذیرش ۵۰ درصد از حق بیمه، ریسک تولید را با دامدار تقسیم میکند. طبق محاسبات، سقف تعهد بیمهگر در بیمه پایه برای هر رأس گوسفند سبک وزن ۲۵ میلیون و ۳۰۰ هزار تومان و برای بزها ۱۶ میلیون و ۱۰۰ هزار تومان است. اما در لایه تخصصیتر پوشش افت تولید، تعهدات به ترتیب حدود ۲ میلیون و ۵۳۰ هزار تومان برای گوسفند و ۱ میلیون و ۶۱ هزار تومان برای بز تعیین شده است. در مقابل، حق بیمه پرداختی دامدار برای هر رأس گوسفند حدود ۱۵۷ هزار تومان و برای بز حدود ۹۹ هزار و ۶۰۰ تومان است؛ ارقامی که بر اساس ضریب خطر و محاسبات سامانه، سعی دارد تعادلی میان هزینه و امنیت ایجاد میکند. هر چند در اینجا سؤالی ایجاد می شود؛ دامداری که توان تامین خوراک دام را ندارد آیا می تواند این مبالغ را برای بیمه دام بپردازد؟ آیا اصلاً از این طرح، استقبال می شود؟
آزمایشگاه ملی حمایت از عشایر
انتخاب این استان به عنوان پایلوت کشوری، نشاندهنده اهمیت استراتژیک آن در اقتصاد دامی است. خادمینژاد با اشاره به اینکه درخواستهای متعددی از سایر استانها برای اجرای این طرح مطرح شده، تأکید کرد: از آنجایی که طرح در خراسان جنوبی تدوین شده، این استان به عنوان نقطه آغاز عملیات انتخاب شده است. این استان با داشتن حدود یک میلیون رأس دام و رشد ۲۷ درصدی بیمه پایه دام در ۶ ماه نخست سال جاری، ظرفیت بالایی برای تست استرس این مدل حمایتی دارد. صفری اصل نیز افزود: نتایج حاصل از میزان استقبال دامداران و شناسایی چالشهای اجرایی در این منطقه، نقشه راهی برای تعمیم این طرح به سراسر ایران خواهد بود.
سهضلعی ارزیابی
برای اینکه عدالت در پرداخت غرامتها جاری شود، فرآیند ارزیابی خسارت به یک ساختار مشترک و نظارتی سپرده شده است. کارگروهی متشکل از اداره کل امور عشایر، صندوق بیمه کشاورزی و هواشناسی، مسئولیت پایش و تأیید خسارتها را بر عهده دارند. در این مدل، میزان جبران خسارت با شدت بحران اقلیمی رابطه مستقیم دارد؛ به گونهای که در شرایط خشکسالی بسیار شدید، ۱۰۰ درصد افت تولید، در شرایط شدید ۷۵ درصد و در وضعیت متوسط ۵۰ درصد مبنای جبران قرار میگیرد. این رویکرد، از تصمیمگیریهای تکجانبه جلوگیری کرده و با استفاده از دادههای هواشناسی، دقت پرداختها را تضمین میکند.
شکاف ۱۰ درصدی
یکی از بزرگ ترین چالشهای اقتصادی در این حوزه، نرخ پایین پوشش بیمهای است. از مجموع ۷۵ میلیون رأس دام در سراسر کشور، تنها حدود ۱۰ درصد تحت پوشش بیمه هستند. صفری اصل با اشاره به اینکه سهم عشایر خراسان جنوبی در این حوزه بین ۱۰ تا ۱۵ درصد نوسان دارد، این طرح را فرصتی برای پرکردن این شکاف عمق می داند. افزایش آگاهی و ثبت دادههای آماری دقیقتر نه تنها باعث افزایش پوشش میشود، بلکه منجر به کاهش ضریب خطر و در نتیجه کاهش حق بیمه در دورههای آینده خواهد شد. این چرخه میتواند امنیت غذایی کشور را که بخشی از آن توسط جامعه عشایر تأمین میشود، تقویت کند.
تلههای قانونی
برای بهرهمندی از این چتر حمایتی، دامداران باید با قوانین دقیق برخورد کنند. این بیمهنامه تنها به عنوان یک پوشش الحاقی بر بیمه پایه یا جامع قرار میگیرد و خرید مجزای آن امکانپذیر نیست. همچنین، تمایز میان بیمههای پایه، تکمیلی و جامع، مرز میان دریافت غرامت و تحمل ضرر است. در حالی که بیمه پایه خطراتی چون طاعون و خشکسالی را پوشش میدهد، خطراتی نظیر حمله حیوانات وحشی یا پرت شدن از کوه تنها در پوششهای تکمیلی گنجانده شده است. خادمینژاد با تأکید بر نقش عشایر در حفظ امنیت مرزها و تولید محصولات بومی، یادآور شد که حمایت از این جامعه، علاوه بر پایداری معیشت، در حفاظت از ذخایر ژنتیکی ارزشمند منطقه نیز مؤثر است.
اجرای آزمایشی و پایداری معیشت
اجرای این طرح با رونمایی از اولین بیمهنامههای افت تولید در شهرستان سربیشه، وارد فاز عملیاتی شد. موفقیت این مدل در گرو سه ضلع است: اطلاعرسانی گسترده توسط معتمدان عشایری، مشارکت فعال دامداران در ثبت دادهها و ارزیابی مستمر توسط دستگاههای مسئول. هدف نهایی، تبدیل این طرح از یک امداد مالی موقت به یک ابزار مدیریت ریسک پایدار است تا عشایر بتوانند با خیالی آسودهتر به تولید بپردازند و نوسانات طبیعت، دیگر به معنای نابودی سرمایه و از دست رفتن فرهنگ و سنتهای بومی آنها نباشد.